Αναλύεται η ενεργειακή μετάβαση της Ελλάδας και της Βουλγαρίας, εστιάζοντας στη μετατροπή τους σε καθαρούς εξαγωγείς ηλεκτρικής ενέργειας και την ταχεία ανάπτυξη συστημάτων αποθήκευσης με μπαταρίες (BESS). Παρά την αύξηση των εξαγωγών, επισημαίνονται προκλήσεις όπως οι υψηλές εγχώριες τιμές, η εξάρτηση από το φυσικό αέριο κατά τις ώρες αιχμής και η ανάγκη για ενίσχυση των διεθνών διασυνδέσεων. Η Βουλγαρία παρουσιάζεται ως πρωτοπόρος στην αποθήκευση ενέργειας παγκοσμίως, ενώ στην Ελλάδα η πρόοδος ανακόπτεται από γραφειοκρατικά εμπόδια, καθυστερήσεις στις συνδέσεις δικτύου και χρηματοδοτική αβεβαιότητα. Εξετάζονται επίσης τα οικονομικά δεδομένα των επενδύσεων, υπογραμμίζοντας ότι η βιωσιμότητα των έργων εξαρτάται από τη στρατηγική διαχείριση της στοχαστικής παραγωγής των ΑΠΕ και τη μείωση του κόστους εγκατάστασης. Τέλος, υπογραμμίζεται ο κρίσιμος ρόλος των μπαταριών στη σταθεροποίηση της αγοράς και την απορρόφηση της πλεονάζουσας ηλιακής ενέργειας.
Πώς επηρεάζει η αποθήκευση ενέργειας τις τιμές του ρεύματος στην Ελλάδα;
Η αποθήκευση ενέργειας μέσω συστημάτων μπαταριών (BESS) επηρεάζει τις τιμές του ηλεκτρικού ρεύματος στην Ελλάδα κυρίως μέσω των εξής μηχανισμών:
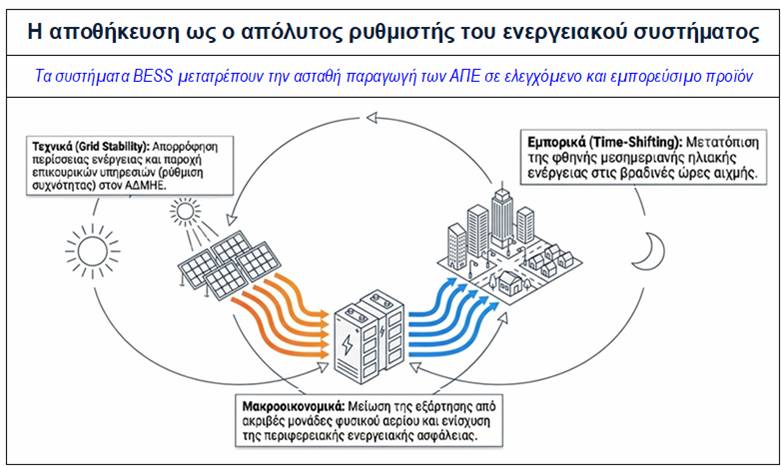
- Συγκράτηση των υψηλών τιμών τις βραδινές ώρες αιχμής: Τις απογευματινές και βραδινές ώρες, όταν η παραγωγή των φωτοβολταϊκών μηδενίζεται, το σύστημα εξαρτάται από ακριβές μονάδες φυσικού αερίου (που καλύπτουν το 31,21% του μείγματος) και εισαγωγές (14,54%), γεγονός που εκτοξεύει τις τιμές χονδρικής. Η απελευθέρωση της αποθηκευμένης ενέργειας τις ώρες αυτές μειώνει την ανάγκη για ακριβή θερμική παραγωγή και εισαγωγές, συμβάλλοντας στη σταθεροποίηση και αποκλιμάκωση των τιμών.
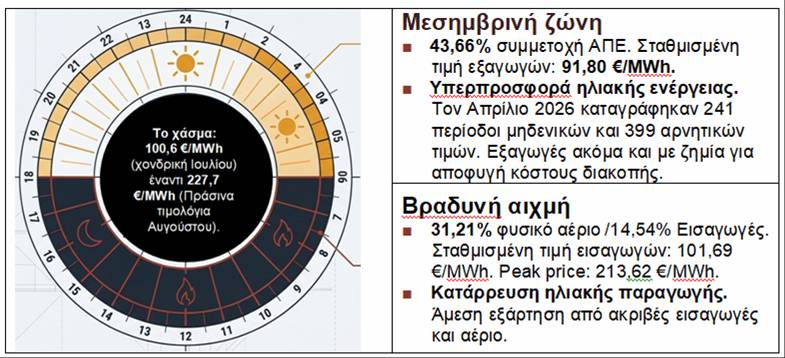
- Απορρόφηση της πλεονάζουσας ηλιακής ενέργειας (Arbitrage): Τις μεσημεριανές ώρες, η υπερπροσφορά ηλιακής ενέργειας οδηγεί συχνά σε μηδενικές ή και αρνητικές τιμές χονδρικής (π.χ. τον Απρίλιο του 2026 καταγράφηκαν 241 περίοδοι με μηδενικές και 399 με αρνητικές τιμές). Οι μπαταρίες απορροφούν τη φθηνή αυτή ενέργεια το μεσημέρι, αποτρέποντας τις περικοπές ΑΠΕ και τις ζημιογόνες εξαγωγές, και τη μετατοπίζουν σε ώρες υψηλότερης ζήτησης.
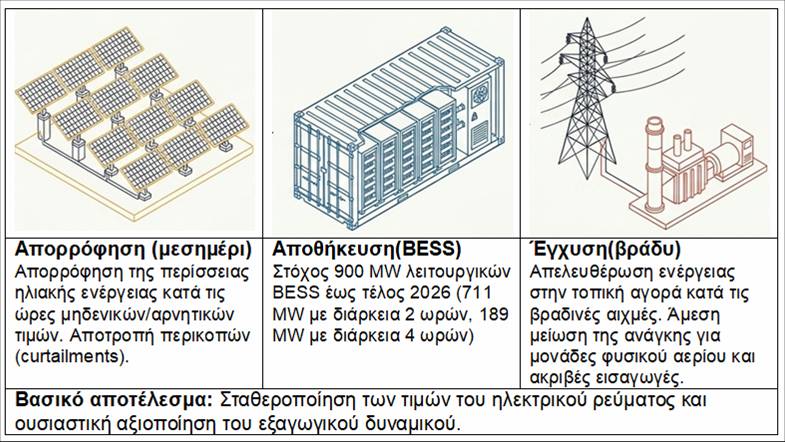
- Συμπίεση των διακυμάνσεων τιμής (Spreads): Καθώς αυξάνεται η εγκατεστημένη ισχύς των BESS, η διαφορά τιμής μεταξύ μεσημεριού και βραδιού συμπιέζεται. Αυτή η εξομάλυνση των διακυμάνσεων περιορίζει τα περιθώρια κέρδους των επενδυτών από το arbitrage, αλλά παράλληλα προστατεύει την αγορά από απότομες διακυμάνσεις.
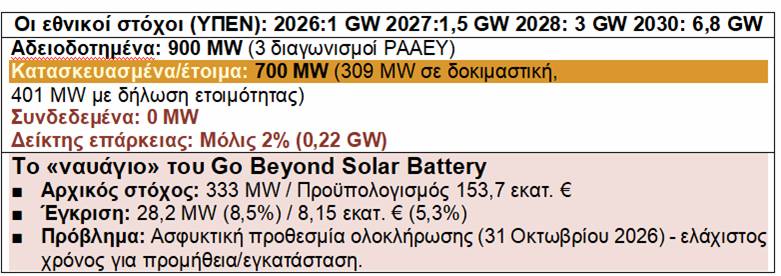
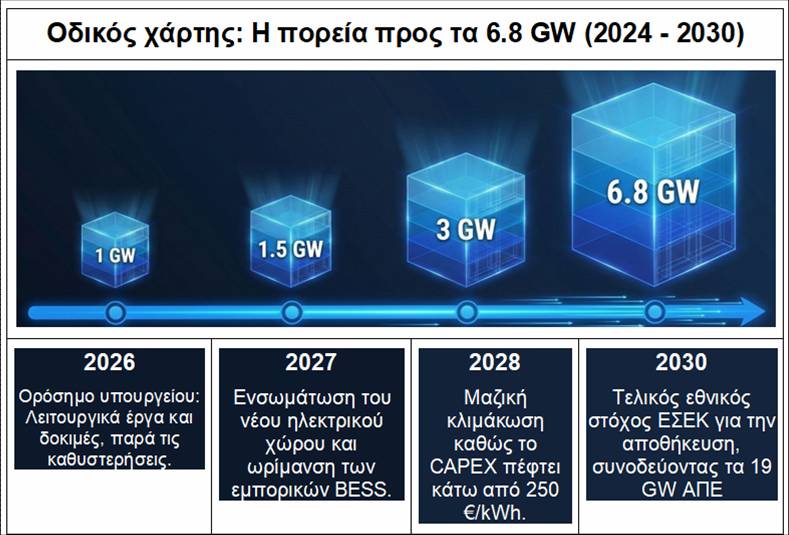
- Περιορισμένη τρέχουσα επίδραση λόγω μικρής κλίμακας: Στα μέσα του 2026, τα λειτουργικά έργα BESS στην Ελλάδα ανέρχονται σε περίπου 700 MW, αντιπροσωπεύοντας δείκτη επάρκειας αποθήκευσης μόλις 2%. Ως εκ τούτου, η πλήρης ευεργετική επίδρασή τους στις τιμές αναμένεται να φανεί σταδιακά, καθώς η ισχύς θα κλιμακώνεται προς τους στόχους των 3 GW έως το 2028 και των 6,8 GW έως το 2030.
Ποια είναι τα έσοδα των BESS;
Τα έσοδα των συστημάτων αποθήκευσης ενέργειας με μπαταρίες (BESS) στην Ελλάδα διαμορφώνονται από δύο κύριες αγορές, με τη δομή και τις αποδόσεις τους να εξαρτώνται από το μοντέλο λειτουργίας:
1. Βασικές πηγές εσόδων
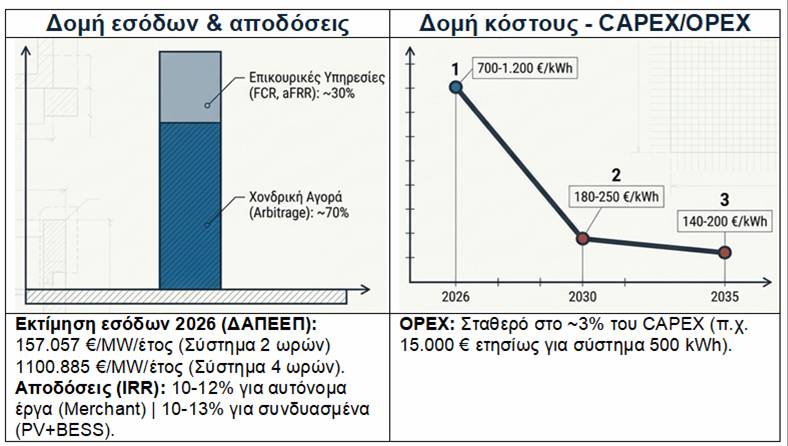
- Χονδρική αγορά (Arbitrage): Αποτελεί την κύρια πηγή εσόδων, καλύπτοντας περίπου το 70% των συνολικών εσόδων κύκλου ζωής για μια τυπική μπαταρία διάρκειας 2 ωρών. Η στρατηγική συνίσταται στην αγορά και αποθήκευση φθηνής ηλεκτρικής ενέργειας τις μεσημεριανές ώρες (λόγω υψηλής ηλιακής παραγωγής) και την πώλησή της τις βραδινές ώρες αιχμής.
- Αγορά εξισορρόπησης & επικουρικές υπηρεσίες: Παροχή υπηρεσιών στο σύστημα, όπως η ρύθμιση συχνότητας (FCR, aFRR) και η εξισορρόπηση. Τα έσοδα αυτά είναι ιδιαίτερα σημαντικά για τους πρώτους επενδυτές, αλλά αναμένεται να δεχθούν πιέσεις καθώς αυξάνεται ο ανταγωνισμός.
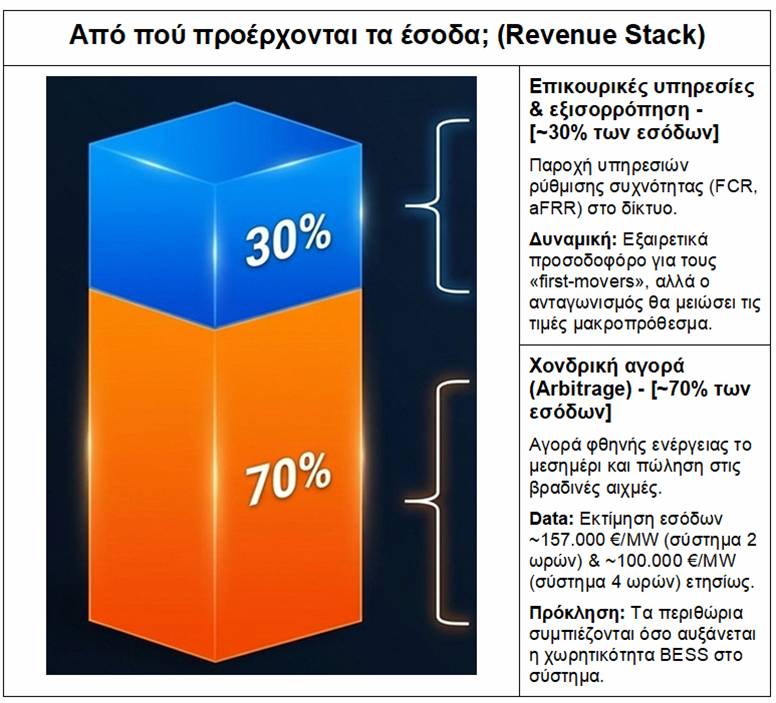
2. Εκτιμήσεις ετήσιων εσόδων (μελέτη ΔΑΠΕΕΠ για το 2026)
Σύμφωνα με μελέτη του ΔΑΠΕΕΠ, τα εκτιμώμενα ετήσια έσοδα διαμορφώνονται ως εξής:
- Σύστημα διάρκειας 2 ωρών: Έως 157.057 ευρώ/MW ετησίως.
- Σύστημα διάρκειας 4 ωρών: Περίπου 100.885 ευρώ/MW ετησίως.
(Σημείωση: Οι υπολογισμοί αυτοί προϋποθέτουν πλήρη λειτουργία καθ’ όλο το έτος, η οποία μπορεί να περιοριστεί από καθυστερήσεις στις συνδέσεις στο δίκτυο).
3. Αναμενόμενες αποδόσεις (IRR)
- Αυτόνομα εμπορικά έργα (Merchant BESS): Ο εκτιμώμενος προ φόρων εσωτερικός βαθμός απόδοσης (IRR) κυμαίνεται στο 10-12%.
- Συνδυασμένα έργα (PV + BESS): Η συνέργεια φωτοβολταϊκών και αποθήκευσης προσφέρει ελαφρώς υψηλότερη απόδοση, με IRR στο 10-13%.
4. Προκλήσεις & μεταβολή αγοράς
- Συμπίεση των Spreads: Η ταχεία αύξηση της ισχύος των μπαταριών (τόσο στην Ελλάδα όσο και στη γειτονική Βουλγαρία) αρχίζει να συμπιέζει τη διαφορά τιμών μεταξύ μεσημεριού και βραδιού.
- Αλλαγή στρατηγικής: Λόγω της συμπίεσης του arbitrage, οι επενδυτές στρέφονται σταδιακά σε πιο σύνθετες εμπορικές συμφωνίες, όπως τα tolling agreements, προκειμένου να διασφαλίσουν σταθερότερες χρηματοροές.
- Εμπορικός κίνδυνος (Merchant Risk): Η απουσία σταθερού πλαισίου εγγυημένων αμοιβών δημιουργεί αβεβαιότητα στους επενδυτές και δυσκολεύει τη δανειοδότηση από τις τράπεζες χωρίς συμβάσεις διαφορικής αποζημίωσης (CfD).
Τι γραφειοκρατικά εμπόδια υπάρχουν;
Τα κύρια γραφειοκρατικά και διοικητικά εμπόδια που αντιμετωπίζουν τα έργα αποθήκευσης ενέργειας (BESS) στην Ελλάδα περιλαμβάνουν:
Καθυστερήσεις στη χορήγηση όρων σύνδεσης και ηλεκτροδότησης:
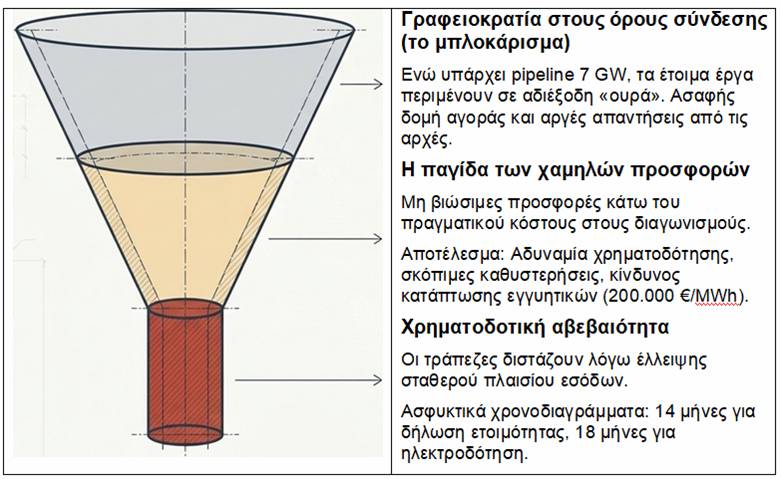
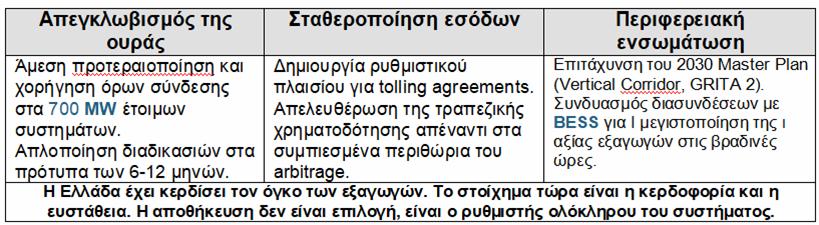
Παρά το γεγονός ότι περίπου 300 MW έως 400 MW κατασκευασμένων έργων BESS είναι έτοιμα, παραμένουν στην «ουρά» περιμένοντας να λάβουν όρους σύνδεσης και άδεια ηλεκτροδότησης. Χαρακτηριστικά, από τα 900 MW που δημοπρατήθηκαν μέσω των τριών διαγωνισμών της ΡΑΑΕΥ, κανένα έργο δεν είχε συνδεθεί στο δίκτυο έως τα μέσα του 2026.
Αργές διαδικασίες και ασαφής δομή αγοράς:
Οι επενδυτές καταλογίζουν στις αρμόδιες αρχές αργούς ρυθμούς ανταπόκρισης και απουσία σαφήνειας στη δομή της αγοράς, την ώρα που το Υπουργείο Περιβάλλοντος και Ενέργειας (ΥΠΕΝ) προσπαθεί να ξεμπλοκάρει ένα επενδυτικό χαρτοφυλάκιο (pipeline) που προσεγγίζει τα 7 GW.
Ασφυκτικές και μη ρεαλιστικές προθεσμίες:
- Στο πρόγραμμα επιδότησης «Go Beyond Solar Battery», η προθεσμία υλοποίησης ορίστηκε για τις 31 Οκτωβρίου 2026, αφήνοντας μόλις έναν μήνα στους δικαιούχους για προμήθεια και εγκατάσταση εξοπλισμού. Αποτέλεσμα ήταν να εγκριθούν μόλις 28,2 MW (8,5% του αρχικού στόχου των 333 MW).
- Για τα έργα που λαμβάνουν όρους σύνδεσης, επιβάλλεται υποβολή δήλωσης ετοιμότητας εντός 14 μηνών και ηλεκτροδότηση εντός 18 μηνών, χρονοδιαγράμματα που θεωρούνται εξαιρετικά πιεστικά και οδηγούν σε αναγκαστικές αιτήσεις παρατάσεων.
Απουσία σταθερού ρυθμιστικού πλαισίου αμοιβών (Merchant Risk):
Η έλλειψη ενός ξεκάθαρου μηχανισμού αποζημίωσης (π.χ. μέσω συμβάσεων CfD) δημιουργεί αβεβαιότητα για το πότε θα αποσβεστούν τα κεφάλαια. Αυτό καθιστά τις τράπεζες ιδιαίτερα διστακτικές στο να δανειοδοτήσουν τα έργα.
Παγίδα χαμηλών προσφορών και κίνδυνος εγγυητικών:
Ορισμένοι επιτυχόντες στους διαγωνισμούς υπέβαλαν υπερβολικά χαμηλές προσφορές για να επικρατήσουν, με αποτέλεσμα στη συνέχεια να αδυνατούν να χρηματοδοτήσουν την κατασκευή. Αυτό καθυστερεί σκόπιμα τα έργα και θέτει σε κίνδυνο την κατάπτωση εγγυητικών επιστολών ύψους 200.000 ευρώ/MWh.
(Για σύγκριση, στη Βουλγαρία οι αδειοδοτικές διαδικασίες είναι απλοποιημένες, επιτρέποντας την υλοποίηση ενός μεγάλου έργου BESS σε μόλις 6 έως 12 μήνες).
Σύγκριση με Βουλγαρία
Η σύγκριση μεταξύ Ελλάδας και Βουλγαρίας στον τομέα των συστημάτων αποθήκευσης ενέργειας με μπαταρίες (BESS) αναδεικνύει μια σημαντική απόκλιση στην ταχύτητα υλοποίησης, το αδειοδοτικό πλαίσιο και τη διείσδυση στην αγορά:
1. Κλίμακα και ταχύτητα ανάπτυξης
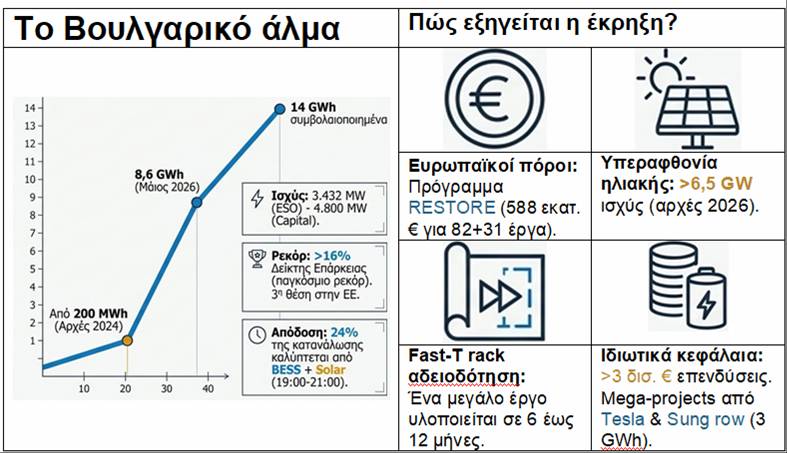
- Βουλγαρία: Έχει εξελιχθεί σε έναν από τους ταχύτερα αναπτυσσόμενους κόμβους αποθήκευσης στην Ευρώπη. Η εγκατεστημένη χωρητικότητα εκτοξεύτηκε από περίπου 200 MWh στις αρχές του 2024 σε πάνω από 8,6 GWh (έως και 14 GWh κατά ορισμένες εκτιμήσεις) έως τα μέσα του 2026. Σε όρους ισχύος, καταγράφονται 3.432 MW έως 4.800 MW. Ο δείκτης επάρκειας αποθήκευσης ξεπερνά το 16% της συνολικής ισχύος του συστήματος (με σχετικούς δείκτες να φτάνουν το 52%), ποσοστό που θεωρείται το υψηλότερο παγκοσμίως.
- Ελλάδα: Η εγκατεστημένη ισχύς ανέρχεται σε περίπου 700 MW (309 MW σε δοκιμαστική λειτουργία και 401 MW έτοιμα κατασκευαστικά). Ο δείκτης επάρκειας αποθήκευσης βρίσκεται μόλις στο 2%. Ο εθνικός σχεδιασμός προβλέπει κλιμάκωση στα 1 GW έως το τέλος του 2026, 3 GW έως το 2028 και 6,8 GW έως το 2030.
2. Αδειοδοτικές διαδικασίες & γραφειοκρατία
- Βουλγαρία: Οι αδειοδοτικές διαδικασίες είναι εξαιρετικά απλοποιημένες, επιτρέποντας την υλοποίηση ενός μεγάλου έργου BESS σε 6 έως 12 μήνες.
- Ελλάδα: Αντιμετωπίζει έντονα γραφειοκρατικά εμπόδια και καθυστερήσεις στη χορήγηση όρων σύνδεσης. Έως τα μέσα του 2026, κανένα έργο από τα 900 MW που δημοπρατήθηκαν μέσω των διαγωνισμών της ΡΑΑΕΥ δεν είχε συνδεθεί στο δίκτυο, ενώ περίπου 300 MW κατασκευασμένων έργων παραμένουν στάσιμα περιμένοντας ηλεκτροδότηση.
3. Χρηματοδότηση & επενδυτικά κεφάλαια
- Βουλγαρία: Η ανάπτυξη στηρίχθηκε κυρίως στην ιδιωτική πρωτοβουλία, με πάνω από 3 δισεκατομμύρια ευρώ να έχουν επενδυθεί (το 90% από εγχώριους επιχειρηματίες). Παράλληλα, το ευρωπαϊκό πρόγραμμα RESTORE διέθεσε 588 εκατομμύρια ευρώ για τη χρηματοδότηση έργων.
- Ελλάδα: Η ανάπτυξη βασίζεται σε δύο πυλώνες: επιδοτούμενους διαγωνισμούς (900 MW μέσω του «Ελλάδα 2.0») και εμπορικά έργα (merchant) που στοχεύουν τα 4,7 GW. Ωστόσο, οι αυτοκαταστροφικά χαμηλές προσφορές ορισμένων επενδυτών στους διαγωνισμούς και η απουσία σταθερού μηχανισμού αμοιβών (merchant risk) δυσκολεύουν τη δανειοδότηση από τις τράπεζες.
4. Λειτουργικό μοντέλο & εξαγωγές
- Βουλγαρία: Τα δύο τρίτα των έργων είναι αυτόνομα συστήματα (standalone). Περίπου το 40% της αποθηκευμένης ενέργειας εξάγεται, κυρίως προς την Ελλάδα και τη Ρουμανία. Κατά τις βραδινές ώρες αιχμής (19:00-21:00), οι μπαταρίες σε συνδυασμό με την ηλιακή ενέργεια καλύπτουν το 24% της εγχώριας κατανάλωσης.
- Ελλάδα: Η έλλειψη επαρκούς αποθήκευσης αναγκάζει τη χώρα να εξάγει πλεονάζουσα ηλιακή ενέργεια το μεσημέρι σε μηδενικές ή αρνητικές τιμές και να εισάγει ακριβή ενέργεια το βράδυ. Η ταχεία ανάπτυξη των BESS κρίνεται απαραίτητη για την απορρόφηση της εγχώριας παραγωγής ΑΠΕ και τον περιορισμό αυτού του φαινομένου.
Ποιο είναι το κόστος CAPEX και OPEX στην Ελλάδα;
Η επενδυτική απόδοση των BESS συναρτάται άμεσα με το Capex efficiency και τη βελτιστοποίηση των πηγών εσόδων.
Τα οικονομικά δεδομένα CAPEX και OPEX για τα συστήματα αποθήκευσης ενέργειας (BESS) στην Ελλάδα διαμορφώνονται ως εξής:
1. CAPEX (Αρχικό Κόστος Επένδυσης)
- Τρέχον κόστος (2026): Για εμπορικά συστήματα BESS, το CAPEX κυμαίνεται περίπου στα 700–1.200 ευρώ/kWh εγκατεστημένης χωρητικότητας. Περιλαμβάνει το κόστος των μπαταριών, των μετατροπέων (inverters), των συστημάτων διαχείρισης και των πολιτικών έργων.
- Τάση μείωσης: Τιμές μειώνονται διεθνώς με ετήσιο ρυθμό 8–12%.
- Πρόβλεψη έως το 2030/2035: Χάρη στην κλιμάκωση της παραγωγής και τη χρήση χημείας LFP, το CAPEX αναμένεται να υποχωρήσει στα 180–250 ευρώ/kWh έως το 2030 και στα 140–200 ευρώ/kWh έως το 2035.
2. OPEX (Λειτουργικό Κόστος)
- Έξοδα συντήρησης (O&M): Ενδεικτικά, για ένα σύστημα 500 kWh, το ετήσιο κόστος λειτουργίας και συντήρησης εκτιμάται στις 15.000 ευρώ, ποσό που αντιστοιχεί περίπου στο 3% του αρχικού CAPEX.
- Αμοιβές διαχείρισης (Aggregator): Στην περίπτωση που ο ιδιοκτήτης συνεργάζεται με τρίτο διαχειριστή (aggregator) για τη βελτιστοποίηση των εσόδων, οι αμοιβές διαχείρισης μπορούν να φτάσουν έως και το 30% των εσόδων από τις επικουρικές υπηρεσίες.
3. Αντίκτυπος στις αποδόσεις (IRR)
Παρά το υψηλό αρχικό CAPEX, οι προ φόρων αποδόσεις (IRR) υπολογίζονται σε:
- 10–12% για αυτόνομα εμπορικά έργα (merchant BESS).
- 10–13% για συνδυασμένα έργα φωτοβολταϊκών και μπαταρίας (PV + BESS).
Πώς λειτουργούν τα tolling agreements στην αποθήκευση;
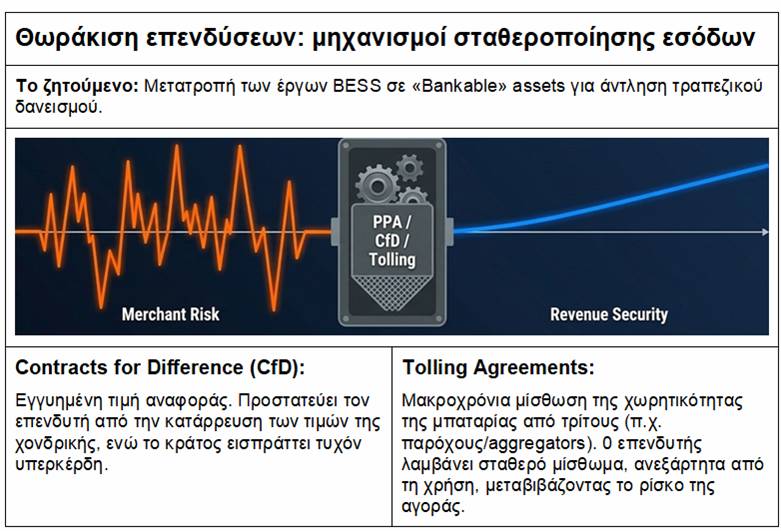
Τα Tolling Agreements (Συμβάσεις Παραχώρησης Χωρητικότητας / Διοδίων) είναι μακροπρόθεσμες εμπορικές συμβάσεις που επιτρέπουν στους επενδυτές συστημάτων αποθήκευσης (BESS) να διασφαλίσουν σταθερές χρηματοροές, μεταφέροντας τον εμπορικό κίνδυνο σε έναν τρίτο συμβαλλόμενο.
1. Πώς λειτουργεί ο μηχανισμός
Σε ένα Tolling Agreement εμπλέκονται δύο βασικά μέρη:
- Ο ιδιοκτήτης της μπαταρίας (Asset Owner): Αναλαμβάνει τη χρηματοδότηση, την κατασκευή και τη διεξαγωγή της τεχνικής συντήρησης του BESS.
- Ο αγοραστής / διαχειριστής (Offtaker / Trader / Aggregator): Αποκτά το αποκλειστικό δικαίωμα να αποφασίζει πότε θα «φορτίζει» και πότε θα «εκφορτίζει» τη μπαταρία στο ηλεκτρικό σύστημα.
- Ο Offtaker καταβάλλει στον ιδιοκτήτη ένα σταθερό τίμημα χωρητικότητας (Fixed Capacity Payment) σε τακτική βάση (π.χ. ανά MW/μήνα), ανεξάρτητα από το πόσο συχνά χρησιμοποιείται η μπαταρία.
- Ο Offtaker καλύπτει το κόστος της ηλεκτρικής ενέργειας για τη φόρτιση, επιλέγει τις περιόδους πώλησης (arbitrage) ή παροχής επικουρικών υπηρεσιών, και εισπράττει όλα τα μεταβλητά έσοδα από την αγορά.
2. Γιατί στρέφονται οι επενδυτές στα Tolling Agreements;
- Συμπίεση των περιθωρίων Arbitrage: Καθώς αυξάνεται η διείσδυση των μπαταριών στην Ελλάδα και σε γειτονικές αγορές (όπως η Βουλγαρία), η διαφορά τιμών μεταξύ μεσημεριού και βραδιού συμπιέζεται, καθιστώντας τα έσοδα από το αυτόνομο arbitrage πιο αβέβαια.
- Διαχείριση του εμπορικού κινδύνου (Merchant Risk): Στην αμιγώς εμπορική λειτουργία (merchant), οι επενδυτές γνωρίζουν το αρχικό κόστος (CAPEX), αλλά αντιμετωπίζουν αβεβαιότητα ως προς τον χρόνο απόσβεσης των κεφαλαίων τους λόγω των διακυμάνσεων της αγοράς.
- Δευκόλυνση τραπεζικής χρηματοδότησης (Bankability): Οι τράπεζες εμφανίζονται διστακτικές στο να χρηματοδοτήσουν έργα BESS που βασίζονται αποκλειστικά σε κυμαινόμενα έσοδα. Το Tolling Agreement προσφέρει την απαιτούμενη προβλεψιμότητα εσόδων για την έγκριση δανείων.
3. Πλεονεκτήματα για τα δύο μέρη
- Για τον ιδιοκτήτη: Εξασφαλίζει εγγυημένο εισόδημα, εξαλείφει τον κίνδυνο τιμών (price risk) και πετυχαίνει ευνοϊκότερους όρους δανειοδότησης.
- Για τον Offtaker: Αποκτά ευέλικτη ισχύ στο χαρτοφυλάκιό του χωρίς να καταβάλει το αρχικό κεφάλαιο εγκατάστασης (CAPEX), αξιοποιώντας τη μπαταρία για ανστάθμιση κινδύνου (hedging) ή κερδοσκοπία στις διακυμάνσεις της αγοράς.
Τι είναι τα CfD;
Τα CfD (Contracts for Difference / Συμβάσεις Διαφορικής Αποζημίωσης) είναι μακροπρόθεσμες συμβάσεις μεταξύ ενός επενδυτή/παραγωγού ενέργειας (ή έργου BESS) και ενός κεντρικού/δημόσιου φορέα, οι οποίες αποσκοπούν στη σταθεροποίηση των εσόδων και την εξάλειψη της αβεβαιότητας των τιμών.
Πώς λειτουργεί ο μηχανισμός
- Τιμή στόχος (Strike Price): Στη σύμβαση ορίζεται εκ των προτέρων μια σταθερή τιμή αναφοράς.
- Αντισταθμιστικήπληρωμή:
- Όταν η τιμή της αγοράς είναι χαμηλότερη από την τιμή στόχο: Ο φορέας καλύπτει τη διαφορά και καταβάλλει τη συμπληρωματική αποζημίωση στον επενδυτή, διασφαλίζοντας ένα ελάχιστο εγγυημένο εισόδημα.
- Όταν η τιμή της αγοράς υπερβαίνει την τιμή στόχο: Ο επενδυτής επιστρέφει την επιπλέον διαφορά στον φορέα, αποτρέποντας την αποκόμιση υπερκερδών.
Η σημασία των CfD για τα Έργα BESS στην Ελλάδα
- Περιορισμός του εμπορικού κινδύνου (Merchant Risk): Καθώς οι διακυμάνσεις των τιμών χονδρικής και τα περιθώρια κέρδους από το arbitrage συμπιέζονται, τα CfD προσφέρουν σταθερότητα και προβλεψιμότητα εσόδων.
- Τραπεζική χρηματοδότηση (Bankability): Οι τράπεζες εμφανίζονται ιδιαίτερα διστακτικές στο να εγκρίνουν δάνεια για την κατασκευή έργων BESS που βασίζονται αποκλειστικά στην ελεύθερη αγορά (merchant risk). Η ύπαρξη εγγυημένων εσόδων μέσω CfD αποτελεί καθοριστικό παράγοντα για τη δανειοδότησή τους.
Σύγκριση CfD και Tolling
Η σύγκριση ανάμεσα στα Contracts for Difference (CfD) και τα Tolling Agreements αναδεικνύει δύο διαφορετικές στρατηγικές προστασίας από τον εμπορικό κίνδυνο (merchant risk) και τη συμπίεση των περιθωρίων arbitrage στην αποθήκευση ενέργειας:
Συγκριτικός πίνακας
| Χαρακτηριστικό | Σύμβαση Διαφορικής Αποζημίωσης (CfD) | Συμβόλαιο Παραχώρησης (Tolling Agreement) |
| Αντισυμβαλλόμενος | Δημόσιος φορέας / Κράτος (μέσω διαγωνιστικών διαδικασιών) | Ιδιωτικός φορέας (Trader, Aggregator, Προμηθευτής) |
| Μηχανισμός εσόδων | Συμπληρωματική πληρωμή έναντι Τιμής Στόχου (Strike Price) | Σταθερό τίμημα χωρητικότητας (Fixed Capacity Payment) |
| Λειτουργικός έλεγχος | Ο Ιδιοκτήτης του BESS ελέγχει τη φόρτιση/εκφόρτιση | Ο Offtaker αποκτά τον αποκλειστικό έλεγχο διαχείρισης |
| Κόστος φόρτισης | Το καλύπτει ο Ιδιοκτήτης του BESS | Το καλύπτει εξ ολοκλήρου ο Offtaker |
| Εμπορικός κίνδυνος | Αντισταθμίζεται ο κίνδυνος τιμής, διατηρείται ο λειτουργικός | Μεταφέρεται πλήρως στον Offtaker |
| Τραπεζική χρηματοδότηση | Υψηλή (λόγω κρατικής εγγύησης) | Υψηλή (εφόσον ο Offtaker διαθέτει ισχυρό πιστοληπτικό προφίλ) |
- Έλεγχος έναντι πλήρους αποστασιοποίησης: Στο CfD, ο επενδυτής διατηρεί τη λειτουργική διαχείριση της μπαταρίας και προσπαθεί να μεγιστοποιήσει την απόδοσή της στην αγορά. Στο Tolling, ο ιδιοκτήτης εκμισθώνει την υποδομή, αναλαμβάνοντας μόνο την τεχνική συντήρηση και τη διαθεσιμότητα του εξοπλισμού.
- Προέλευση πλαισίου: Τα CfD συνδέονται συνήθως με ρυθμιζόμενα σχήματα και επιδοτούμενους διαγωνισμούς, ενώ τα Tolling Agreements αποτελούν διμερείς ιδιωτικές συμφωνίες που αναπτύσσονται οργανικά στην αγορά καθώς αυξάνεται ο ανταγωνισμός.
- Προφίλ ρίσκου & αποδόσεων: Το CfD θέτει προκαθορισμένα όρια διακύμανσης εσόδων (μέσω της τιμής στόχου), ενώ το Tolling προσφέρει ένα σταθερό, εγγυημένο εισόδημα, εξαλείφοντας πλήρως τις μεταβλητές της αγοράς για τον ιδιοκτήτη.
Τι είναι το RESTORE;
Το RESTORE είναι ευρωπαϊκό πρόγραμμα/σχέδιο ανάκαμψης που διέθεσε 588 εκατομμύρια ευρώ για τη χρηματοδότηση έργων αποθήκευσης ενέργειας (BESS) στη Βουλγαρία.
Στον αρχικό γύρο του προγράμματος χρηματοδοτήθηκαν 82 έργα, ενώ στη συνέχεια προστέθηκαν επιπλέον 31 έργα αποθήκευσης. Η εισροή αυτών των ευρωπαϊκών κεφαλαίων αποτέλεσε έναν από τους βασικούς καταλύτες για τη ραγδαία ανάπτυξη των μπαταριών και την επίτευξη υψηλών δεικτών αποθηκευτικής επάρκειας στη βουλγαρική αγορά.
Τι είναι οι αρνητικές τιμές ρεύματος;
Οι αρνητικές τιμές ρεύματος στην αγορά χονδρικής εμφανίζονται όταν η παραγωγή ηλεκτρικής ενέργειας υπερβαίνει τη ζήτηση σε τέτοιο βαθμό, ώστε η τιμή διαμόρφωσης της αγοράς να πέφτει κάτω από το μηδέν. Στην πράξη, αυτό σημαίνει ότι οι παραγωγοί καλούνται να «πληρώσουν» για να διοχετεύσουν την ενέργειά τους στο δίκτυο ή για να την εξαγάγουν.
Το φαινόμενο αυτό οφείλεται στους εξής παράγοντες:
- Υπερπροσφορά από Ανανεώσιμες Πηγές (ΑΠΕ): Τις μεσημεριανές ώρες, η ηλιακή παραγωγή κορυφώνεται. Όταν η παραγόμενη ενέργεια ξεπερνά τη ζήτηση του συστήματος, δημιουργείται περίσσεια ηλεκτρικού ρεύματος.
- Κόστος διακοπής λειτουργίας: Ορισμένοι παραγωγοί προτιμούν να διαθέσουν την ενέργειά τους με ζημία (σε αρνητικές τιμές) ή να πραγματοποιήσουν εξαγωγές με ζημία, προκειμένου να αποφύγουν το υψηλό τεχνικό και οικονομικό κόστος της διακοπής και επανεκκίνησης των μονάδων τους.
- Έλλειψη αποθηκευτικού χώρου: Λόγω της περιορισμένης ακόμα διαθεσιμότητας συστημάτων BESS, η πλεονάζουσα ενέργεια δεν μπορεί να αποθηκευτεί το μεσημέρι για να χρησιμοποιηθεί αργότερα.
Η κατάσταση στην Ελλάδα
Στην ελληνική αγορά, η ταχεία ανάπτυξη των ΑΠΕ έχει καταστήσει τις αρνητικές τιμές νέο χαρακτηριστικό. Ενδεικτικά, τον Απρίλιο του 2026 καταγράφηκαν 241 χρονικές περίοδοι με μηδενικές τιμές και 399 χρονικές περίοδοι με αρνητικές τιμές. Κατά τη διάρκεια αυτών των διαστημάτων, οι ποσότητες εξαγωγών έφτασαν στο μέγιστο, καθώς πραγματοποιούνταν εξαγωγές ακόμη και με ζημία.
Η περαιτέρω ανάπτυξη των μπαταριών BESS στοχεύει στην απορρόφηση αυτής της δωρεάν ή αρνητικής σε κόστος ενέργειας το μεσημέρι, ώστε να επαναδιοχετεύεται στο σύστημα τις βραδινές ώρες αιχμής.
Γιατί οι τιμές λιανικής παραμένουν υψηλές ενώ η χονδρική πέφτει;
Το χάσμα μεταξύ των χαμηλών τιμών χονδρικής ορισμένες ώρες της ημέρας και των διατηρούμενα υψηλών τιμών λιανικής οφείλεται κυρίως στη χρονική αιχμή της ζήτησης, στη δομή του ενεργειακού μείγματος και στην έλλειψη επαρκών υποδομών αποθήκευσης:
- Το τεράστιο χάσμα λιανικής και χονδρικής: Σύμφωνα με τα στοιχεία των πηγών, παρατηρείται μεγάλη απόκλιση ανάμεσα στις δύο αγορές. Για παράδειγμα, τον Αύγουστο του 2025 η μέση τιμή των πράσινων τιμολογίων λιανικής διαμορφώθηκε στα 227,7 ευρώ/MWh (0,228 ευρώ/kWh), την ώρα που η χονδρική τιμή τον Ιούλιο ήταν μόλις 100,6 ευρώ/MWh.
- Η «παγίδα» των βραδινών ωρών αιχμής: Οι πολύ χαμηλές, μηδενικές ή και αρνητικές τιμές χονδρικής καταγράφονται μόνο τις μεσημεριανές ώρες, όταν υπάρχει υπερπροσφορά ηλιακής ενέργειας. Ωστόσο, τις βραδινές ώρες η παραγωγή των φωτοβολταϊκών μηδενίζεται. Για να καλυφθεί η ζήτηση το βράδυ, το σύστημα βασίζεται σε ακριβές μονάδες φυσικού αερίου (που καλύπτουν το 31,21% του μείγματος) και εισαγωγές (14,54%), γεγονός που εκτοξεύει ξανά τη χονδρική (έφτασε έως και τα 213,62 ευρώ/MWh τον Σεπτέμβριο του 2026).
- Έλλειψη αποθήκευσης (BESS): Επειδή η αποθηκευτική ικανότητα στην Ελλάδα παραμένει χαμηλή (με δείκτη επάρκειας μόλις 2%), η φθηνή μεσημεριανή ενέργεια δεν μπορεί να αποθηκευτεί για να διατεθεί το βράδυ. Αποτέλεσμα είναι η ενέργεια αυτή είτε να εξάγεται με ζημία είτε να περικόπτεται, ενώ οι καταναλωτές επιβαρύνονται με το υψηλό κόστος της βραδινής θερμικής παραγωγής.
- Ενσωμάτωση του ρίσκου διακυμάνσεων στα τιμολόγια: Τα τιμολόγια λιανικής διαμορφώνονται συνυπολογίζοντας τις έντονες διακυμάνσεις της αγοράς και το υψηλό κόστος των ωρών αιχμής, διατηρώντας τις τελικές χρεώσεις υψηλές για τους καταναλωτές.
Πώς βοηθά η αποθήκευση στη μείωση των τιμών;
Η αποθήκευση ενέργειας μέσω συστημάτων μπαταριών (BESS) συμβάλλει στη μείωση και σταθεροποίηση των τιμών του ηλεκτρικού ρεύματος μέσα από τέσσερις βασικούς μηχανισμούς:
- Αντικατάσταση ακριβής θερμικής παραγωγής το βράδυ: Τις βραδινές ώρες αιχμής, όταν η ηλιακή παραγωγή μηδενίζεται, το σύστημα αναγκάζεται να καλύψει τη ζήτηση στρεφόμενο σε ακριβές μονάδες φυσικού αερίου και εισαγωγές. Η διοχέτευση της αποθηκευμένης ενέργειας τις ώρες αυτές υποκαθιστά τις ακριβές αυτές μονάδες, περιορίζοντας το συνολικό κόστος της χονδρικής αγοράς.
- Απορρόφηση της πλεονάζουσας ηλιακής παραγωγής το μεσημέρι: Τις ώρες υψηλής ηλιακής ακτινοβολίας παρατηρείται υπερπροσφορά ενέργειας που οδηγεί σε μηδενικές ή και αρνητικές τιμές, οδηγώντας συχνά σε περικοπές ΑΠΕ ή εξαγωγές με ζημία. Οι μπαταρίες απορροφούν τη φθηνή αυτή ενέργεια αντί να απορρίπτεται.
- Εξομάλυνση των διακυμάνσεων (Spreads) και αποφυγή ακραίων τιμών: Η μετατόπιση της ενέργειας από το μεσημέρι στο βράδυ συμπιέζει τη διαφορά τιμής μεταξύ των ωρών αιχμής και μη αιχμής. Παράλληλα, προστατεύει την αγορά από απότομες εκτινάξεις της χονδρικής τιμής.
- Αποδοτικότερη αξιοποίηση του δικτύου: Η αποθήκευση επιτρέπει τη διακίνηση της πράσινης ενέργειας στον καταλληλότερο χρόνο, συμβάλλοντας στην αποσυμφόρηση του δικτύου μεταφοράς και στον περιορισμό των αναγκαστικών περικοπών παραγωγής.
Συνολικά, καθώς η εγκατεστημένη ισχύς των BESS στην Ελλάδα αυξάνεται σταδιακά προς τους εθνικούς στόχους του 2028 και του 2030, η ευεργετική αυτή επίδραση θα ενισχύεται, συμβάλλοντας στον περιορισμό του μεγάλου χάσματος μεταξύ χονδρικής και λιανικής τιμής.
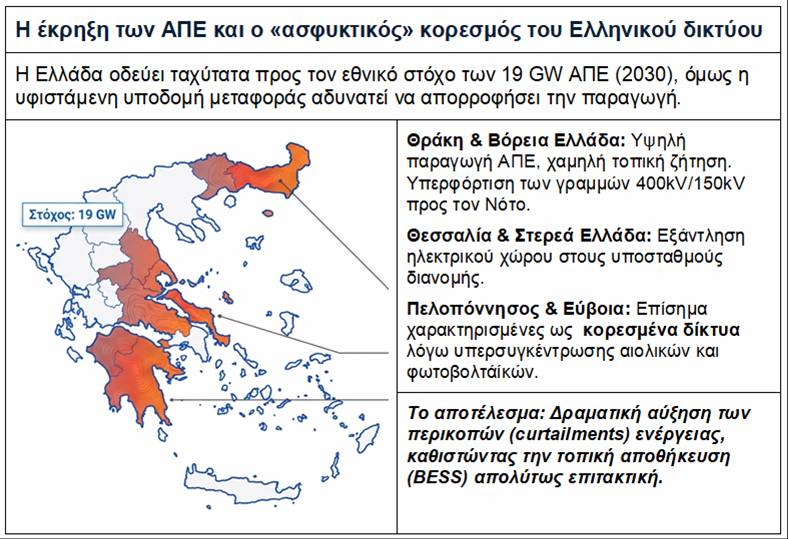
Ποιες περιοχές της Ελλάδας έχουν τον μεγαλύτερο κορεσμό δικτύου;
- Πελοπόννησος & Εύβοια (Θεσμοθετημένα Κορεσμένα Δίκτυα): Αποτελούν τις πλέον χαρακτηριστικές περιοχές με επίσημο καθεστώς κορεσμού (βάσει αποφάσεων ΡΑΑΕΥ) λόγω της τεράστιας συγκέντρωσης αιολικών και φωτοβολταϊκών πάρκων, όπου εφαρμόζονται ειδικά πλαίσια προτεραιότητας και εξαντλημένα όρια απορρόφησης.
- Θράκη & Ανατολική Μακεδονία (Συμφόρηση Συστήματος Μεταφοράς): Περιοχές με πολύ υψηλή παραγωγή ΑΠΕ και χαμηλή τοπική ζήτηση. Σύμφωνα με τον ΑΔΜΗΕ, η μεταφορά της ενέργειας αυτής προς τα νότια κέντρα κατανάλωσης προκαλεί ισχυρότατη φόρτιση στις γραμμές 400 kV/150 kV και αυξημένες περικοπές παραγωγής.
- Θεσσαλία & Στερεά Ελλάδα (Εξάντληση Υποσταθμών Διανομής): Η ραγδαία αύξηση των αγροτικών και εμπορικών φωτοβολταϊκών έχει εξαντλήσει τον διαθέσιμο ηλεκτρικό χώρο στους υποσταθμούς του ΔΕΔΔΗΕ.
- Δυτική Μακεδονία (Κοζάνη/Πτολεμαΐδα): Αν και διαθέτει ισχυρές υποδομές λόγω της λιγνιτικής περιόδου, ο όγκος των αιτήσεων για νέα φωτοβολταϊκά έργα έχει δημιουργήσει τοπικό κορεσμό.
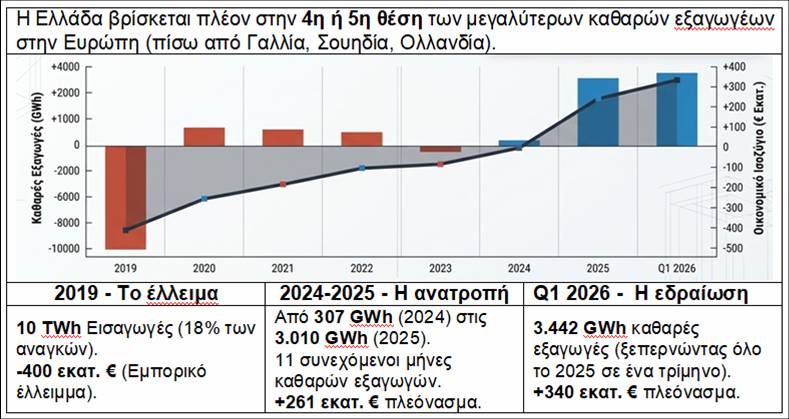
Η μετάβαση της Ελλάδας σε περιφερειακό εξαγωγέα ενέργειας και η δυναμική των διασυνδέσεων
1. Η ιστορική καμπή του ενεργειακού ισοζυγίου (2024-2026)
Η ελληνική ενεργειακή αγορά διέρχεται μια δομική μετατόπιση, αφήνοντας οριστικά πίσω της το καθεστώς του χρόνιου εισαγωγέα. Η μετάβαση σε καθεστώς καθαρού εξαγωγέα δεν αποτελεί απλώς μια στατιστική επιτυχία, αλλά μια στρατηγική αναβάθμιση που μετατρέπει το ενεργειακό κόστος από «αιμορραγία» κεφαλαίων σε μοχλό εθνικού πλούτου. Ωστόσο, η μετάβαση αυτή παραμένει εύθραυστη, καθώς η ποσοτική υπεροχή δεν συνοδεύεται ακόμα από την ανάλογη οικονομική απόδοση.
Συγκριτική ανάλυση εμπορικού ισοζυγίου:
- Έτος 2019: Η χώρα λειτουργούσε ως ενεργειακός ουραγός με έλλειμμα €400 εκατ., εισάγοντας 10 TWh (18% των αναγκών της).
- Έτος 2024: Μεταβατική περίοδος με οριακές καθαρές εξαγωγές 307 GWh.
- Περίοδος 2025-2026: Το 2025 σηματοδότησε την ιστορική ανατροπή με καθαρές εξαγωγές 3.010 GWh και πλεόνασμα €261 εκατ. Η δυναμική κορυφώθηκε το πρώτο τρίμηνο του 2026, όπου οι εξαγωγές (3.442 GWh) και το πλεόνασμα (€340 εκατ.) ξεπέρασαν το σύνολο του προηγούμενου έτους.
Η άνοδος της Ελλάδας στην 4η ή 5η θέση των καθαρών εξαγωγέων στην Ευρώπη το 2026 προσδίδει αδιαμφισβήτητο γεωπολιτικό κύρος, τοποθετώντας τη χώρα δίπλα σε ενεργειακούς κολοσσούς όπως η Γαλλία και η Σουηδία. Παρά ταύτα, αυτή η θέση κινδυνεύει να εξελιχθεί σε μια «οικονομική ψευδαίσθηση», καθώς η Ελλάδα εξάγει τεράστιους όγκους ενέργειας σε περιόδους υπερπροσφοράς, αποτυγχάνοντας να κεφαλαιοποιήσει την πλήρη αξία της παραγωγής της.
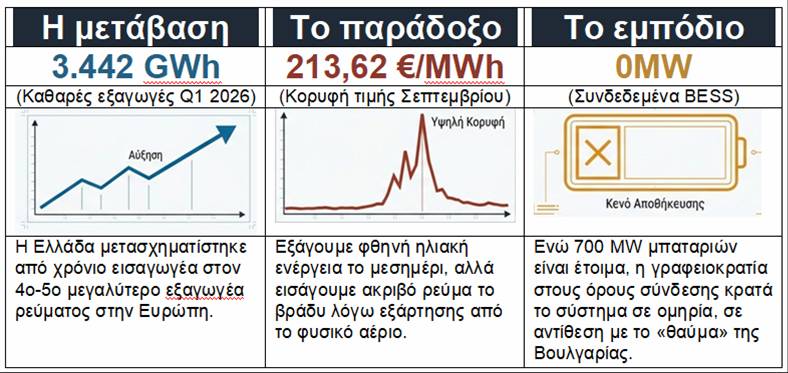
2. Το παράδοξο των τιμών και η διάρθρωση του ενεργειακού μείγματος
Η τρέχουσα αρχιτεκτονική της αγοράς αποκαλύπτει μια σοβαρή στρατηγική αιμορραγία (Value Gap). Η κερδοφορία του εξαγωγικού μοντέλου υπονομεύεται από τη χρονική ασυμμετρία: η Ελλάδα εξάγει «φθηνή» ηλιακή ενέργεια το μεσημέρι και εισάγει «ακριβή» ενέργεια τις ώρες αιχμής.
Πίνακας: Το χάσμα αξίας εισαγωγών-εξαγωγών (Α’ πεντάμηνο 2026)
| Δείκτης τιμής | Αξία (€/MWh) |
| Σταθμισμένη μέση τιμή εξαγωγών | 91,80 |
| Σταθμισμένη μέση τιμή εισαγωγών | 101,69 |
| Διαρθρωτική αναποτελεσματικότητα (Spread) | +9,89 |
Διαρθρωτική αξιολόγηση & η “παγίδα του αερίου”:
Παρά τη διείσδυση των ΑΠΕ (43,66%), το σύστημα παραμένει δέσμιο της έλλειψης ευελιξίας. Τον Απρίλιο του 2026 καταγράφηκαν 399 περίοδοι με αρνητικές τιμές, αναγκάζοντας τους παραγωγούς σε εξαγωγές με ζημία. Αντιθέτως, τον Σεπτέμβριο του 2026, η χώρα έπεσε στην «παγίδα του φυσικού αερίου»: μια απότομη άνοδος στις τιμές του αερίου, σε συνδυασμό με την εξάρτηση κατά 31,21% τις βραδινές ώρες, εκτόξευσε τη χονδρική τιμή στα €213,62/MWh (ημερήσια αύξηση 22%). Το αποτέλεσμα είναι παράδοξο: η Ελλάδα εξάγει τη «δωρεάν» μεσημεριανή της ενέργεια στους γείτονες, ενώ χρεώνει τους πολίτες της με λιανικές τιμές έως €227,7/MWh (Αύγουστος 2025) λόγω έλλειψης αποθήκευσης.
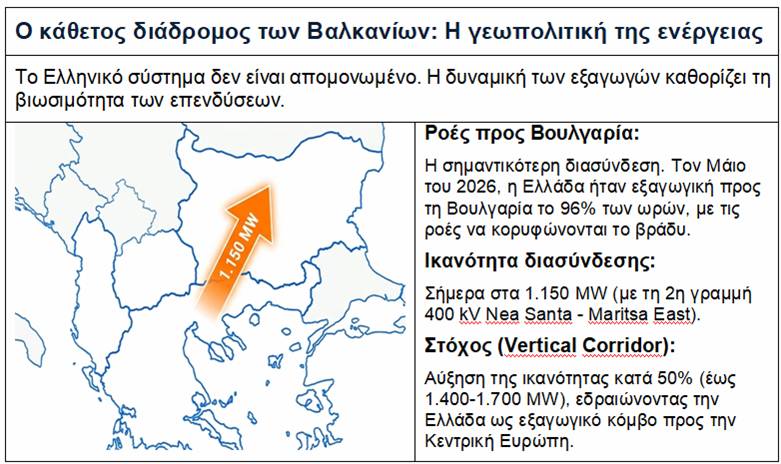
3. Διεθνείς διασυνδέσεις: από τερματικός σταθμός σε “Transit Superhighway”
Οι διεθνείς διασυνδέσεις αποτελούν τις ενεργειακές αρτηρίες που επιτρέπουν τη μετατροπή της Ελλάδας από απομονωμένη αγορά σε κεντρικό κόμβο (hub) για την Κεντρική Ευρώπη.
Χαρτογράφηση υποδομών & χωρητικότητας (πρόβλεψη 2025):
| Γειτονική Χώρα | Εξαγωγή από Ελλάδα (MW) | Εισαγωγή προς Ελλάδα (MW) |
| Βουλγαρία | 1.000 | 1.150 |
| Βόρεια Μακεδονία | 650 | 650 |
| Ιταλία | 500 | 500 |
| Αλβανία | 450 | 450 |
| Τουρκία | 213 | 156 |
Στρατηγικός σχεδιασμός 2030:
- Vertical Corridor: Η πλέον κρίσιμη παρέμβαση, η οποία θα αυξήσει τη διαμετακομιστική ικανότητα προς Ρουμανία κατά 100%, μετατρέποντας την Ελλάδα σε “Transit Superhighway”.
- GRITA 2 & Great Sea Interconnector: Επέκταση προς Ιταλία (1.000 MW) και Κύπρο/Ισραήλ (2.000 MW), ενισχύοντας την περιφερειακή ευστάθεια.
- Διασύνδεση με Αίγυπτο: Έργο στρατηγικού βάθους 3.000 MW για τη σύνδεση με το ενεργειακό σύστημα της Αφρικής.
Ωστόσο, η φυσική υποδομή αγγίζει τα όρια του κορεσμού. Χωρίς αποθήκευση, οι διασυνδέσεις απλώς εξάγουν την οικονομική απαξίωση των ΑΠΕ μέσω αναγκαστικών περικοπών.
4. Η πρόκληση της αποθήκευσης (BESS): Το “τυχαίο” μοντέλο της Βουλγαρίας
Η αποθήκευση ενέργειας (BESS) είναι ο κρίσιμος κρίκος που λείπει για να σταματήσει η Ελλάδα να «χαρίζει» ενέργεια. Η σύγκριση με τη Βουλγαρία είναι αποκαλυπτική της ελληνικής υστέρησης.
Συγκριτική αξιολόγηση (Benchmarking):
| Δείκτης | Ελλάδα (Μέσα 2026) | Βουλγαρία (Μέσα 2026) |
| Εγκατεστημένη Ισχύς | ~700 MW | >4.800 MW (8,6 GWh+) |
| Δείκτης Επάρκειας | 2% | 16% (παγκόσμιο ρεκόρ) |
| Κατάσταση Έργων | 300 MW: Ready but Unconnected | 14 GWh: Contracted |
Το Βουλγαρικό παράδειγμα:
Η «έκρηξη» στη Βουλγαρία δεν ήταν αποτέλεσμα κεντρικού σχεδιασμού αλλά «τυχαίας» σύγκλισης ιδιωτικών κεφαλαίων (€3 δισ.) και ταχύτατης αδειοδότησης (6-12 μήνες). Η Βουλγαρία έχει ήδη υπερβεί τον στόχο του 2030 κατά τέσσερα χρόνια. Η στρατηγική ειρωνεία είναι εμφανής: το 40% της ενέργειας που αποθηκεύει η Βουλγαρία εξάγεται στην Ελλάδα. Η Ελλάδα, ουσιαστικά, επανεισάγει τη δική της πλεονάζουσα RES ενέργεια από βουλγαρικές μπαταρίες σε τιμές αιχμής.
5. Οικονομική βιωσιμότητα και η “παγίδα της χρηματοδότησης”
Η ανάπτυξη των BESS στην Ελλάδα απειλείται από ένα «τρίπτυχο προκλήσεων» που καθιστά το Merchant Risk δυσβάσταχτο για το τραπεζικό σύστημα.
Οικονομικά δεδομένα (2026):
- CAPEX: €700-1.200/kWh (με πτωτική τάση 8-12% ετησίως).
- Revenue Mix: 70% Arbitrage, 30% Επικουρικές Υπηρεσίες.
- IRR: 10-13% για υβριδικά έργα (PV+BESS).
Το αδιέξοδο της αγοράς:
- Γραφειοκρατικό φρένο: Παρόλο που 300 MW είναι τεχνικά έτοιμα, παραμένουν εκτός δικτύου λόγω αδράνειας στη χορήγηση όρων σύνδεσης. Το συνολικό pipeline των 7 GW τελεί υπό ομηρία.
- Η παγίδα του Underbidding: Στους διαγωνισμούς της ΡΑΑΕΥ, επενδυτές προσέφεραν τιμές κάτω του κόστους (underbidding) για να εξασφαλίσουν θέση, με αποτέλεσμα τα έργα να μην είναι «τραπεζικά» (bankable). Αυτή η στρεβλή αγοραία συμπεριφορά απειλεί την επίτευξη των στόχων του 2026.
- Συμπίεση περιθωρίων: Η μαζική είσοδος BESS (ιδιαίτερα από τη Βουλγαρία) μειώνει τη διαφορά τιμής μέρας-νύχτας, απειλώντας τα έσοδα από το arbitrage.
6. Προτάσεις για την εξισορρόπηση της αγοράς
Για να μην διολισθήσει το εξαγωγικό μοντέλο σε μια μόνιμα ζημιογόνα δραστηριότητα, απαιτούνται άμεσες κινήσεις:
- Επιθετική εκκαθάριση Pipeline: Άμεση χορήγηση όρων σύνδεσης στα 300 MW έτοιμων έργων και επιτάχυνση για το 1 GW έως το τέλος του 2026. Η γραφειοκρατία αποτελεί πλέον εθνικό οικονομικό κίνδυνο.
- Διόρθωση διαγωνιστικών μηχανισμών: Θέσπιση δικλείδων ασφαλείας κατά του underbidding για τη διασφάλιση της χρηματοδοτικής βιωσιμότητας των έργων.
- Ολοκλήρωση του Vertical Corridor: Επιτάχυνση των έργων για τη σύνδεση με τη Ρουμανία, ώστε η Ελλάδα να λειτουργεί ως η κύρια πύλη ενέργειας προς τη Βόρεια Ευρώπη.
- Μετατόπιση φορτίου: Χρήση της αποθήκευσης για τη δραστική μείωση της εξάρτησης από το φυσικό αέριο τις βραδινές ώρες, κλείνοντας το χάσμα μεταξύ λιανικής και χονδρικής τιμής.
Συμπέρασμα:
Η Ελλάδα έχει κερδίσει το στοίχημα του όγκου παραγωγής, αλλά χάνει τη μάχη της οικονομικής αξίας. Χωρίς την άμεση απελευθέρωση των επενδύσεων στην αποθήκευση, η χώρα θα παραμείνει ένας εξαγωγέας «φθηνών πρώτων υλών» (ενέργειας) που αναγκάζεται να εισάγει το δικό του προϊόν μεταποιημένο σε υψηλότερη τιμή. Η σύγκλιση των διασυνδέσεων με την αποθήκευση είναι ο μόνος δρόμος για να καταστεί η Ελλάδα ο πραγματικός ενεργειακός ρυθμιστής των Βαλκανίων.
Συστήματα αποθήκευσης ενέργειας (BESS) στην Ελλάδα (2026-2030)
1. Η μετάβαση του Ελληνικού ενεργειακού ισοζυγίου και η ανάγκη αποθήκευσης
Η Ελλάδα διανύει μια ιστορική περίοδο δομικού μετασχηματισμού, έχοντας μετεξελιχθεί από έναν χρόνιο καθαρό εισαγωγέα ηλεκτρικής ενέργειας σε έναν υπολογίσιμο περιφερειακό εξαγωγέα στη Νοτιοανατολική Ευρώπη. Ωστόσο, η μετάβαση αυτή συνοδεύεται από μια κρίσιμη ανισορροπία: η αποθήκευση ενέργειας (BESS) δεν αποτελεί πλέον προαιρετική επιλογή, αλλά τη μοναδική δικλείδα ασφαλείας για τη διασφάλιση της οικονομικής βιωσιμότητας του συστήματος. Η τρέχουσα διείσδυση των ΑΠΕ (43,66% του μείγματος το 2026) χωρίς επαρκή αποθηκευτική υποστήριξη δημιουργεί στρεβλώσεις που υπονομεύουν την αξία της παραγόμενης ενέργειας.
Ανάλυση τιμών και ροών
Το 2025 αποτέλεσε έτος-σταθμό με τις καθαρές εξαγωγές να εκτοξεύονται στις 3.010 GWh (έναντι 307 GWh το 2024). Παρά την επιφανειακή αυτή επιτυχία, η αγορά παγιδεύεται στο φαινόμενο «χαμηλών τιμών κατά την εξαγωγή και υψηλών τιμών κατά την εισαγωγή». Τα δεδομένα του πρώτου πενταμήνου του 2026 είναι αποκαλυπτικά: η σταθμισμένη μέση τιμή εξαγωγών περιορίστηκε στα 91,80 €/MWh, την ίδια στιγμή που η μέση τιμή εισαγωγών ανήλθε στα 101,69 €/MWh.
Το παράδοξο των τιμών
Η έλλειψη υποδομών BESS οδηγεί σε ακραία αστάθεια. Τον Απρίλιο του 2026 καταγράφηκαν 640 περίοδοι μηδενικών ή αρνητικών τιμών (241 και 399 αντίστοιχα), κατά τις οποίες οι παραγωγοί εξήγαγαν ενέργεια με ζημία απλώς για να αποφύγουν το κόστος διακοπής λειτουργίας των μονάδων τους. Η εκτίναξη της χονδρικής τιμής στα 213,62 €/MWh τον Σεπτέμβριο του 2026, λόγω της ανόδου του φυσικού αερίου, υπογραμμίζει ότι η έλλειψη αποθήκευσης αφήνει το σύστημα εκτεθειμένο σε εισαγωγές ακριβής ενέργειας κατά τις βραδινές ώρες αιχμής.
2. Το τοπίο της αποθήκευσης στην Ελλάδα: στόχοι και πραγματικότητα
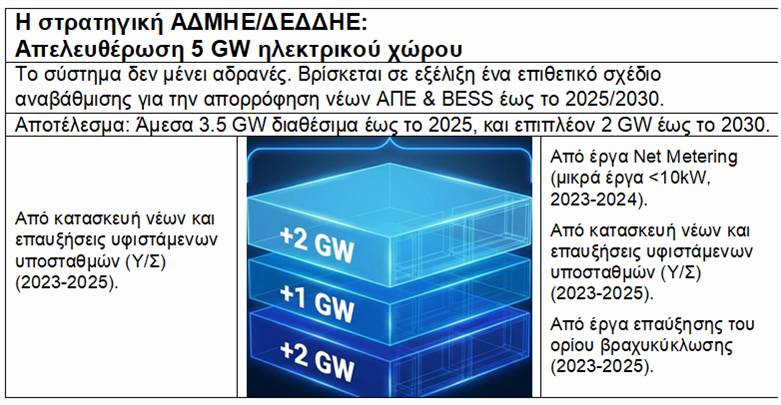
Η ανάπτυξη των BESS στην Ελλάδα βρίσκεται σε κατάσταση επιταχυνόμενης κλιμάκωσης, με το θεσμικό πλαίσιο να πιέζει για άμεση κάλυψη του κενού επάρκειας, το οποίο σήμερα περιορίζεται στο 2%.
Σύγκριση στόχων έναντι εγκατεστημένης ισχύος και εκτιμήσεων
Η πορεία της ισχύος BESS παρουσιάζει σημαντικές αποκλίσεις μεταξύ των επίσημων στόχων και της επιχειρησιακής ετοιμότητας:
| Έτος | Στόχος ΥΠΕΝ (GW) | Τρέχουσα κατάσταση / εκτίμηση αγοράς (GW) |
| 2026 (μέσα) | 1,0 (τέλος έτους) | 0,22 GW (επίσημη επάρκεια) / 0,7 GW (σε δοκιμή/ετοιμότητα) |
| 2026 (τέλος) | 1,0 GW | 0,9 GW (εκτίμηση Aurora Energy) |
| 2028 | 3,0 GW | – |
| 2030 | 6,8 GW | – |
Παρά την επίσημη καταγραφή των 0,22 GW, στην πραγματικότητα υπάρχουν ήδη 700 MW (0,7 GW) έργων που βρίσκονται σε προχωρημένο στάδιο (309 MW σε δοκιμαστική λειτουργία και 401 MW με δηλώσεις ετοιμότητας).
Μηχανισμοί ανάπτυξης
Η αγορά διαμορφώνεται από δύο πυλώνες:
- Επιδοτούμενα έργα: 900 MW (32 έργα) μέσω διαγωνισμών της ΡΑΑΕΥ.
- Εμπορικά έργα (Merchant): Pipeline 4,7 GW, με ηγετικές παρουσίες όπως η κοινοπραξία Metlen-Karatzis (330 MW) και η ΗΡΩΝ (162 MW).
Ωστόσο, η εμπειρία από προγράμματα όπως το «Go Beyond Solar Battery» καταδεικνύει σοβαρές προκλήσεις: η απορρόφηση ανήλθε μόλις στο 8,5% του στόχου (28,2 MW), ενώ η ασφυκτική προθεσμία ολοκλήρωσης έως την 31η Οκτωβρίου 2026 δημιουργεί ένα παράθυρο εκτέλεσης μόλις ενός μηνός, καθιστώντας την υλοποίηση οριακά ανέφικτη.
3. Περιφερειακό Benchmarking: Το παράδειγμα της Βουλγαρίας
Η Βουλγαρία αποτελεί τον κύριο περιφερειακό ανταγωνιστή, έχοντας επιτύχει εκρηκτική ανάπτυξη από 200 MWh το 2024 σε πάνω από 8,6 GWh (3,4 GW ισχύος) τον Μάιο του 2026, επιτυγχάνοντας δείκτη επάρκειας 16%.
Στρατηγική ανάλυση και λειτουργικό μοντέλο
Η επιτυχία της βασίστηκε στην απλοποίηση των διαδικασιών (υλοποίηση έργων σε 6-12 μήνες) και στην κινητοποίηση ιδιωτικών κεφαλαίων ύψους 3 δισ. ευρώ.
- Λειτουργικό παράδοξο: Αντίθετα με την Ελλάδα, οι βουλγαρικές εξαγωγές κορυφώνονται τις βραδινές ώρες αντί για το μεσημέρι. Αυτό σημαίνει ότι τα βουλγαρικά BESS απελευθερώνουν ενέργεια την ίδια στιγμή που η Ελλάδα αναζητά εισαγωγές, πιέζοντας άμεσα τα εγχώρια περιθώρια κέρδους.
- Ανταγωνιστικότητα: Με την παρουσία της Tesla και της Sungrow (στόχος 3 GWh έως το 2026), η Βουλγαρία λειτουργεί ως ρυθμιστής τιμών, εξάγοντας το 40% της αποθηκευμένης ενέργειας προς τη Ρουμανία και την Ελλάδα, γεγονός που ήδη συμπιέζει τα έσοδα από το arbitrage στην ευρύτερη περιοχή.
4. Μοντέλα εσόδων
Πηγές εσόδων και αποδόσεις
Το Arbitrage αποτελεί τη βάση (70% των εσόδων ζωής), αλλά τα έσοδα συμπιέζονται λόγω του “κανιβαλισμού” από την αυξημένη προσφορά.
- Εκτιμήσεις ΔΑΠΕΕΠ (2026): 157.057 €/MW για συστήματα 2 ωρών και 100.885 €/MW για 4 ωρών.
- IRR: 10-12% για αυτόνομα έργα και 10-13% για PV+BESS, λόγω συνεργειών.
Ωστόσο, καθώς τα περιθώρια arbitrage στενεύουν, η υψηλή προμήθεια του 30% προς τους aggregators καθίσταται δυσβάσταχτη, καθιστώντας απαραίτητη τη στροφή σε πιο σύνθετες στρατηγικές διαχείρισης.
Συμπεράσματα
Η επένδυση σε BESS στην Ελλάδα την περίοδο 2026-2030 προσφέρει σημαντικές ευκαιρίες, αλλά απαιτεί ταχύτητα και στρατηγική ακρίβεια. Το πλεονέκτημα ανήκει στους “first movers“ που θα εξασφαλίσουν όρους σύνδεσης και θα αποφύγουν την παγίδα των “stranded assets”. Η αποθήκευση είναι ο θεμέλιος λίθος για τη σταθεροποίηση των τιμών και την ενεργειακή αυτονομία, μετατρέποντας την Ελλάδα σε έναν ισχυρό και σταθερό πυλώνα στον ενεργειακό χάρτη της Νοτιοανατολικής Ευρώπης.